一位經營美容工作室多年的老闆,為了讓合作關係更加明確,決定開始採用承攬制度,並依法申報美容師的勞務報酬。
原本以為,只要美容師簽署承攬契約、填寫勞務報酬單,工作室按規定申報所得,應該就沒有問題了。
沒想到,在向會計師諮詢時,卻得到一個意想不到的提醒:
「你申報給美容師的報酬,也可能成為國稅局檢視工作室營業額的線索。」
老闆聽完相當疑惑。
「我只是把支付給美容師的錢依法申報,為什麼會跟工作室的營業額扯上關係?」
會計師舉了一個例子。
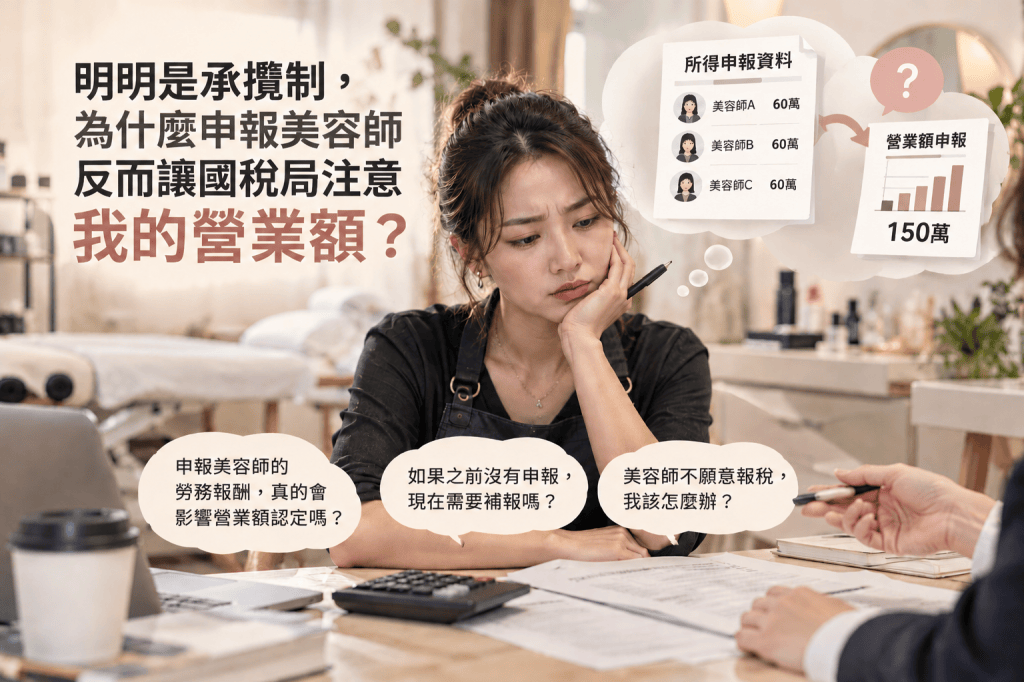
假設一家美容工作室有三位承攬美容師,每年支付給她們的勞務報酬合計180萬元,但工作室申報的全年營業額卻只有150萬元。
當國稅局取得相關所得申報資料時,就可能產生疑問:
「這間工作室一年支付給美容師180萬元,為什麼申報的營業額只有150萬元?」
當然,支付的承攬報酬高於營業額,不代表工作室一定有漏報。
真正需要釐清的是,工作室與美容師之間究竟採取哪一種收費模式。
例如,客人的服務費是由工作室統一收取,再支付美容師承攬報酬?還是美容師自行向客人收費,工作室只收取場地租金或其他服務費?
兩種看似相近的經營方式,在稅務上的認定卻可能不同。
這也讓老闆開始思考:
「那我現在使用的承攬制度,申報方式到底正不正確?」
「以前沒有申報的勞務報酬,現在該怎麼處理?」
「如果美容師不願意配合申報,又該怎麼辦?」
這些問題,都是美容工作室在實施承攬制度時,可能遇到的實際狀況。
你的承攬制度,真的符合目前的經營模式嗎?
台灣美業共進協會在會員諮詢中,經常遇到美容業者對承攬契約、勞務報酬及稅務申報的疑問。
承攬制度涉及的問題,除了雙方簽署的契約內容,也包含實際合作方式、收入歸屬及所得申報義務。
如果你也正在使用承攬制度,卻不確定目前的申報方式是否正確,歡迎加入台灣美業共進協會。
協會提供會員專業會計師及相關顧問諮詢服務,協助會員釐清實際經營中遇到的稅務與法規問題。
讓專業顧問根據你的經營模式,協助確認應注意的事項,避免因為不了解規定而產生後續爭議。
合法經營不是選擇題,而是每個成功品牌的基礎。
TCAA站在第一線,成為你最堅實的後盾。
《 關注我們並加入協會官方LINE獲取最新訊息以及課程資訊 》
台灣美業共進協會
協會理事長
官方LINE


發表留言